למה ביטוח כפול כל כך נפוץ
כל פוליסה נקנתה בזמן אחר ומסיבה אחרת: אחת עם המשכנתא, אחת דרך העבודה, אחת בשיחת טלפון. אף אחד לא רואה את כולן יחד — ולכן אותו סיכון מבוטח פעמיים, וכל חודש משלמים על שתיהן.
כשיש שתי פוליסות שיפוי על אותו נזק או הוצאה, ההחזר בפועל לא יהיה כפול — ולכן הפרמיה הנוספת לרוב לא קונה הגנה נוספת. בפוליסות שמשלמות סכום קבוע (כמו ריסק או מחלות קשות) כל פוליסה משלמת לפי תנאיה, וזו כבר שאלה של כמה כיסוי המשפחה צריכה.
חמשת המקומות הנפוצים
- בריאות: שב״ן של קופת החולים לצד פוליסת בריאות פרטית, ולעיתים גם פוליסה קבוצתית מהעבודה.
- ריסק: פוליסה משועבדת למשכנתא לצד כיסוי למקרה מוות בקרן הפנסיה או בביטוח המנהלים.
- אובדן כושר עבודה: הכיסוי שכבר קיים בקרן הפנסיה המקיפה לצד פוליסה פרטית.
- תאונות אישיות: כתוספת שצורפה לפוליסה אחרת, לצד כיסוי דומה בפוליסת הבריאות או החיים.
- שיניים: רובד שיניים בשב״ן לצד ביטוח שיניים פרטי.
איך מזהים
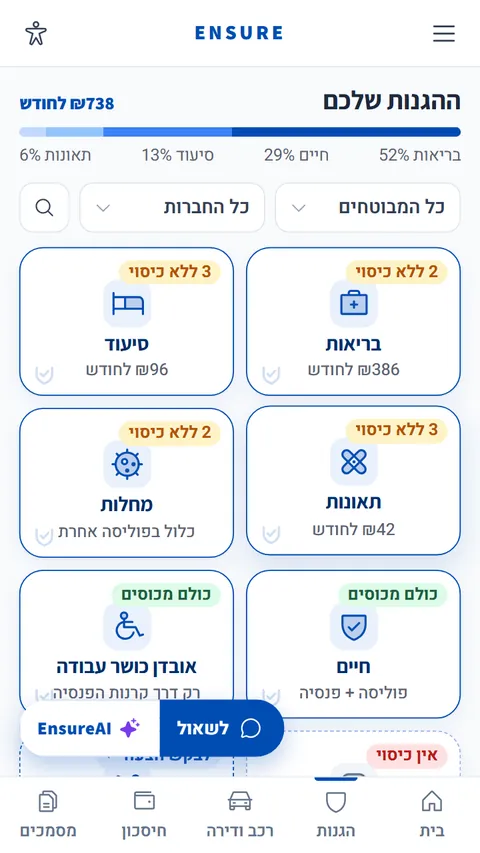
מאתרים את כל הפוליסות בהר הביטוח של רשות שוק ההון ומסדרים אותן לפי סוג הכיסוי. באינשור בקליק האיתור לוקח דקות, והפוליסות מוצגות לפי חברה, סוג ועלות חודשית — כך שכפילות בולטת מיד. את הכיסויים שבקרן הפנסיה ובשב״ן בודקים בנפרד, מול הקרן ומול הקופה.
איך מבטלים את הפוליסה המיותרת
- מחליטים איזו פוליסה נשארת — לפי הכיסוי, לא רק לפי המחיר.
- בודקים שאין שעבוד לבנק על הפוליסה שמבטלים.
- שולחים נספח ג׳ חתום על ידי כל המבוטחים הבגירים בפוליסה.
- שומרים את אישור הביטול של החברה, ובודקים בחיוב הבא שהגבייה נפסקה.